Koristite zastareli preglednik. Možda se neće pravilno prikazivati ova ili druge veb stranice.
Trebalo bi da nadogradite ili koristite alternativni preglednik.
Trebalo bi da nadogradite ili koristite alternativni preglednik.
Banka Intesa
- Začetnik teme M J
- Datum pokretanja
-
- Oznake
- banca intesa intesa

CarnX
Čuven
- Učlanjen(a)
- 28.05.2005
- Poruke
- 4,686
- Poena
- 845
Moja oprema
- CPU & Cooler
- AMD Ryzen 5 5600x & Arctic Freezer 34
- Matična ploča
- Asus ROG Strix b350-f gaming
- RAM
- 2x8gb GSkill F4-3200C16-8GVK, 2x8gb Patriot 3600 C17
- GPU
- Asus ROG Strix-GTX1070 Gaming
- Storage
- A-Data XPG GAMMIX S11 Pro 1TB, WDC WD6400AAKS, ST4000VN006
- PSU
- Antec HCG 750 GOLD 750W
- Kućište
- Thermaltake Kandalf LCS
- Monitor
- Dell S2721DGFA
- Miš & tastatura
- Logitech MX Master 3, Razer DeathAdder V2 Pro
- Mobilni telefon
- S23
- Pristup internetu
- Optički internet
Pokusavam da platim racun za EON OTT. Racun je u Yettel banci. Placanje proslog mesca je proslo bez problema skeniranjem QR koda.
Sada, kada skeniram QR kod, nudi mi da biram ours ili split troskove, kao da placam na devizni racun. Ako rucno upisujem podatke, samo mi izbaci error bez nekih detalja...
Koja glupost...
Sada, kada skeniram QR kod, nudi mi da biram ours ili split troskove, kao da placam na devizni racun. Ako rucno upisujem podatke, samo mi izbaci error bez nekih detalja...
Koja glupost...

Dakii
Cenjen
- Učlanjen(a)
- 20.04.2017
- Poruke
- 1,979
- Poena
- 185
Moja oprema
- Mobilni telefon
- Samsung Note 20 Ultra
Nesto je podilkanila aplikacija, ja hteo danas da izvrsim neko placanje privatnom licu, izbacuje neke opcije podela troskova, neki swift kod banke...na kraju prekopiram placanje neko od ranije, izmenim podatke i tako pustim uplatu
Jel izgubio neko novac kod Intese zbog ulaganja u njihove cash fondove?
Čitam vesti i online forume, i vidim da je 120 miliona eura podignuto iz fondova zbog Alta banke i pada vrednosti.
Šta mislite, da li postoji rizik da Intesini cash fondovi imaju dodatne gubitke pored ovog uzrokovanog depozitima u Alta banci. Ne pričam o nekim enorminm gubicama, ali do nekih 5%?
Mnogi verovatno još nisu svesni šta se desilo sa Intesa fondovima tj da su izgubili novac koji je trebao da bude siguran.
Koliko gledam po prospektima, Intesa uglavnom ima taj novac u oročenim depozitima kod banaka u Srbiji. Ako se povlačenje novca nastavi, i budu morali da razoročavaju te depozite, da bi isplatili povećanu potražnju za povlačenjem novca, to znači da će se kamata izgubiti (a već je obračunata), tako da će fond dodatno morati da koriguje vrednost investicione jedinice – jel tako? Ako je novac oročen na neku kamatu od prosečno 5%, to znači, u zavistnosti kada je oročen i neki gubitak u toj vrednosti, u zavisnosti koliko depozita moraju da razoroče.
Takođe me zanima da li se Intesa nekome obratila i najavila da će barem nešto da uradi, makar da ukine naknade za održavanje da barem deo izgubljenog novca vrati klijentima?
Čitam vesti i online forume, i vidim da je 120 miliona eura podignuto iz fondova zbog Alta banke i pada vrednosti.
Šta mislite, da li postoji rizik da Intesini cash fondovi imaju dodatne gubitke pored ovog uzrokovanog depozitima u Alta banci. Ne pričam o nekim enorminm gubicama, ali do nekih 5%?
Mnogi verovatno još nisu svesni šta se desilo sa Intesa fondovima tj da su izgubili novac koji je trebao da bude siguran.
Koliko gledam po prospektima, Intesa uglavnom ima taj novac u oročenim depozitima kod banaka u Srbiji. Ako se povlačenje novca nastavi, i budu morali da razoročavaju te depozite, da bi isplatili povećanu potražnju za povlačenjem novca, to znači da će se kamata izgubiti (a već je obračunata), tako da će fond dodatno morati da koriguje vrednost investicione jedinice – jel tako? Ako je novac oročen na neku kamatu od prosečno 5%, to znači, u zavistnosti kada je oročen i neki gubitak u toj vrednosti, u zavisnosti koliko depozita moraju da razoroče.
Takođe me zanima da li se Intesa nekome obratila i najavila da će barem nešto da uradi, makar da ukine naknade za održavanje da barem deo izgubljenog novca vrati klijentima?

kibicer
Čuven
- Učlanjen(a)
- 23.05.2004
- Poruke
- 6,443
- Poena
- 905
Činjenica 1: uložili su u ALTA, i tu činjenicu sakrili.
Činjenica 2: nastali gubitak je ceo samo na investitorima. Naknada za upravljanje fondom neokrnjena.
Činjenica 3 (ok, ovo možda i nije činjenica...): zašto bi bilo ko, pored drugih dostupnih opcija, uložio u bilo koji fond, kod bilo koje naše banke, sa takvim lihvarskon naknadama?
Ne sviđa mi se što će, izgleda, Intesa neokrnjena da izađe iz ovoga. Ima nas mnogo koji se sećamo Sinteze, izgleda da isti soj ljudi odlučuje,
For the record: ulažem u Intesin AIF, ali samo zbog optimizacije godišnjeg poreza.
Činjenica 2: nastali gubitak je ceo samo na investitorima. Naknada za upravljanje fondom neokrnjena.
Činjenica 3 (ok, ovo možda i nije činjenica...): zašto bi bilo ko, pored drugih dostupnih opcija, uložio u bilo koji fond, kod bilo koje naše banke, sa takvim lihvarskon naknadama?
Ne sviđa mi se što će, izgleda, Intesa neokrnjena da izađe iz ovoga. Ima nas mnogo koji se sećamo Sinteze, izgleda da isti soj ljudi odlučuje,
For the record: ulažem u Intesin AIF, ali samo zbog optimizacije godišnjeg poreza.
To su fondovi i to tako funkcioniše. Da li je u redu što su ulagali u altu - nije. Generalno izloženost je bila mizerna ali mentalitet naših ljudi je takav da su svi odmah trčali da podignu novac iako je objašnjeno da će gubitak biti pokriven za 2 do 6 meseci. Najviše gube oni koji sad podignu novac jer je pala cena investicione jedinice. Iz podataka koje daju cena investicione jedinice raste, a euro cash je na 12.11 čak imao i priliv. Treba da prođe malo vremena pa će se sve stabilizovati, a to da će fond propasti sumnjam.

- Učlanjen(a)
- 03.09.2000
- Poruke
- 13,889
- Poena
- 1,445
Kada poveriš novac fondu, prihvatio si njihvoe uslove. Oni upravljaju, donose odluke gde investiraju i za to im plaćaš naknadu. U ovom slučaju su napravili grešku, ali svaki investitor je prihvatio mogućnost takve greške. Ne vidim razlog da fond nadoknadi te gubitke iz svoje naknade.
Za tačku jedan, nisam u toku, kako su sakrili da su uložili novac u Altu?
Da li imaš kompletan listing gde je fond uložio novac? Ili je razdvojeno u nekoliko grupa tipa depoziti RSD/Depoziti EUR/obveznice/berza...
Za tačku jedan, nisam u toku, kako su sakrili da su uložili novac u Altu?
Da li imaš kompletan listing gde je fond uložio novac? Ili je razdvojeno u nekoliko grupa tipa depoziti RSD/Depoziti EUR/obveznice/berza...
kibicer
Čuven
- Učlanjen(a)
- 23.05.2004
- Poruke
- 6,443
- Poena
- 905
Periodično objavljuju dokument, u kojem preciziraju plasmane. Mislim da im je to obaveza, ali nisam siguran.
Plasman u ALTA nisu objavili. Kad se desio problem, nisu objavili, nekoliko dana, sve dok neko na Twitter-u nije objavio detalje razgovora sa svojim savetnikom i Intesi.
Ovakvi investicioni fondovi se prvenstveno zasnivaju na poverenju i transparentnosti, jer cenom usluga nisu konkurentni. Izabrali su da prećute ulog u ALTA, izabrali su da objave razlog gubitka fonda.
Ako naknada fonda ne služi (izmešu ostalog) za jačanje poverenja, onda se ti i ja mnogo ne slažemo.
Ah, da: Intesa nigde nije objavila da ulog u ALTA smatra greškom, nigde izjava portfolio menadžera. Naravno da nije ni smenjen. I onda poverenje treba da bude neokrnjeno?
Plasman u ALTA nisu objavili. Kad se desio problem, nisu objavili, nekoliko dana, sve dok neko na Twitter-u nije objavio detalje razgovora sa svojim savetnikom i Intesi.
Ovakvi investicioni fondovi se prvenstveno zasnivaju na poverenju i transparentnosti, jer cenom usluga nisu konkurentni. Izabrali su da prećute ulog u ALTA, izabrali su da objave razlog gubitka fonda.
Ako naknada fonda ne služi (izmešu ostalog) za jačanje poverenja, onda se ti i ja mnogo ne slažemo.
Ah, da: Intesa nigde nije objavila da ulog u ALTA smatra greškom, nigde izjava portfolio menadžera. Naravno da nije ni smenjen. I onda poverenje treba da bude neokrnjeno?

- Učlanjen(a)
- 03.09.2000
- Poruke
- 13,889
- Poena
- 1,445
Ako bi menadžer bio bezgrešan (nema veze sa religijom, razumeli smo se, valjda 🙂), onda bi fond bio bez rizika.
Ulaganje = rizik. Neko ulaže sam, neko plaća drugom za uslugu ulaganja. Ovaj koji radi za naknadu može samo da pruži časnu reč, da će dati sve od sebe da novac uloži na najbolje moguće mesto. Ako mu ne veruješ, ne koristiš njegove usluge. Ako bi garantovao svojom imovinom, zašto bi tebi davao deo profita?
Nisam pratio Intesine fondove, ali ovo gde sam nekada ulagao, ne znam ni koja je vrednost jedinica trenutno, dobijali smo izveštaje po sektorima, nikako o pojedinačnim plasmaniman. Zato sam pitao da li vidiš sve pozicije fonda. Malo mi je neverovatno da fond deli takve informacije.
Pružio si im poverenje, oni su ga izneverili i jedini način da ih kazniš je da povučeš svoja sredstva. Razumem tvoj stav i razočarenje, ali ulaskom u fond si prihvatio uslove igre.
Ulaganje = rizik. Neko ulaže sam, neko plaća drugom za uslugu ulaganja. Ovaj koji radi za naknadu može samo da pruži časnu reč, da će dati sve od sebe da novac uloži na najbolje moguće mesto. Ako mu ne veruješ, ne koristiš njegove usluge. Ako bi garantovao svojom imovinom, zašto bi tebi davao deo profita?
Nisam pratio Intesine fondove, ali ovo gde sam nekada ulagao, ne znam ni koja je vrednost jedinica trenutno, dobijali smo izveštaje po sektorima, nikako o pojedinačnim plasmaniman. Zato sam pitao da li vidiš sve pozicije fonda. Malo mi je neverovatno da fond deli takve informacije.
Pružio si im poverenje, oni su ga izneverili i jedini način da ih kazniš je da povučeš svoja sredstva. Razumem tvoj stav i razočarenje, ali ulaskom u fond si prihvatio uslove igre.
kibicer
Čuven
- Učlanjen(a)
- 23.05.2004
- Poruke
- 6,443
- Poena
- 905
Nisam u tom fondu, niti sam bio 🙂
I stand corrected: i ovde su izveštaji po sektorima, plus što navedu 5 najvećih pozicija.
Po meni, slučaj sa ALTA bankom nikako se ne može nazvati rizikom. Mislim da je to bilo jasno i pre 2.11, a posebno menadžeru. Intesa ga ne menja - primio sam poruku.
I stand corrected: i ovde su izveštaji po sektorima, plus što navedu 5 najvećih pozicija.
Po meni, slučaj sa ALTA bankom nikako se ne može nazvati rizikom. Mislim da je to bilo jasno i pre 2.11, a posebno menadžeru. Intesa ga ne menja - primio sam poruku.
- Učlanjen(a)
- 03.09.2000
- Poruke
- 13,889
- Poena
- 1,445
To što nemaš sredstva u predmetnom fondu mi zapravo stvara dodatnu zabunu oko tvog stava da bi trebalo iz naknade fonda pokriju gubitke fonda. Nije tu sporan ni 2.11, onaj ko se bavi investiranjem je tu banku trebalo odavno da proglasi rizičnom, ali da, tog datuma je svima bilo jasno da postoji problem, a find nije reagovao. Svakako bi neko iz fonda trebalo da snosi odgovornost, ali ta odgovornost se svakako ne bi sastojala od pokrivanja gubitaka investitora.
Ko bi onda odredio koje gubitke fonda pokriva iz svoje naknade, a koje ne?
Što nas vraća na rečenicu iz moje prethodne poruke, ako će da pokrivaju svaki gubitak, zašto bi nama davali zaradu?
Ko bi onda odredio koje gubitke fonda pokriva iz svoje naknade, a koje ne?
Što nas vraća na rečenicu iz moje prethodne poruke, ako će da pokrivaju svaki gubitak, zašto bi nama davali zaradu?

daxyco
Čuven
- Učlanjen(a)
- 24.06.2009
- Poruke
- 4,167
- Poena
- 625
Moja oprema
- Pristup internetu
- Optički internet
Zavisi kako im je definisana naknada, verujem da nijedan normalan portfolio Manager ne bi radio u fondu gde bi mu bilo definisano da eventualno gubitak pokriva njegova naknada. To da je njegova zarada zavisna od učinka fonda apsolutno razumem i verujem i da jeste bar donekle tako (fiksni plus varijabilni deo).
To da je ulaganje u alta banku bila greška sad znaju svi. Ono o čemu se može diskutovati je da li postoji neka vrsta odgovornosti za takvu odluku, odnosno da li može da odgovara što je odlučio da novac fonda investira na taj način, i tu može vrlo lako da se ispostavi da jeste odgovoran, ali to neće vratiti pare ljudi koji su tu investirali. Na kraju, gubitak od 1% stvarno ne vidim kao nešto tragično, još to sigurno neće biti sve gubitak već će se deo vratiti nazad na kraju stečajnog postupka (ako bude pola, biće dobro).
To da je ulaganje u alta banku bila greška sad znaju svi. Ono o čemu se može diskutovati je da li postoji neka vrsta odgovornosti za takvu odluku, odnosno da li može da odgovara što je odlučio da novac fonda investira na taj način, i tu može vrlo lako da se ispostavi da jeste odgovoran, ali to neće vratiti pare ljudi koji su tu investirali. Na kraju, gubitak od 1% stvarno ne vidim kao nešto tragično, još to sigurno neće biti sve gubitak već će se deo vratiti nazad na kraju stečajnog postupka (ako bude pola, biće dobro).

nidza
Znamenit
- Učlanjen(a)
- 16.07.2004
- Poruke
- 9,369
- Poena
- 1,345
Iza Alti je kao garancija stajala NBS. Svi ćemo iz svog džepa plaćati sanaciju potraživanja. Mnogi će morati u zatvor, tako da mi je skroz okej to da platim da gledam.
Fondove birajte preko, digitalni neki trejder. Transparentno i regulisano daleko bolje nego kod nas. Naravno, ne garantuje niko ništa nigde nikad, takav je to proces. Nije potrebno da je čovek neki genije da ulaže u i500 na IBISu ili nešto zabavnije.
Fondove birajte preko, digitalni neki trejder. Transparentno i regulisano daleko bolje nego kod nas. Naravno, ne garantuje niko ništa nigde nikad, takav je to proces. Nije potrebno da je čovek neki genije da ulaže u i500 na IBISu ili nešto zabavnije.
Poslednja izmena:
daxyco
Čuven
- Učlanjen(a)
- 24.06.2009
- Poruke
- 4,167
- Poena
- 625
Moja oprema
- Pristup internetu
- Optički internet
Pa ja koliko sam razumeo, depoziti do 50k se namiruju iz Fonda koji finansiraju samo banke. Za njih je to trošak poslovanja i taj fond već postoji. Šta se dešava kada se jedan deo novca potroši, ne znam. Da li će banke morati da izdvajaju dodatan novac da nadomeste potrošena sredstva, nemam pojma. Ako misliš na to što su državna preduzeća imala račune tamo (sa ozbiljnim ciframa), to je tačno, i to vrlo osetiti. Jedan od onih navoda koji se pojavio neposredno posle sloma banke je da je EPS tamo imao 20M. Opet, za firmu koja ima 4B prometa to nije stravično, ali su opet značajna sredstva (recimo 2-3 dana uvoza struje ovih dana)
kibicer
Čuven
- Učlanjen(a)
- 23.05.2004
- Poruke
- 6,443
- Poena
- 905
Nema veze sa Intesom, ako poverujemo u priču da Intesa nije imala osnova da sumnja u Alta banku. Ja u tu priču ne verujem.
Novac će se nadoknaditi, u nekoj (verovatno većoj) meri. Teret tog potraživanja je Intesa mogla da uzme na sebe, ima i odakle. Odlučila je kako je odlučila. Nije prekršila pravila, slažem se. Ali je poverenje, bar moje, izgubila sasvim.
@PJ nadam se da ti je jasniji moj stav, nema veze sa tim da li ja imam ulog u spornom fondu. Ima veze sa mojim ukupnim odnosom prema Intesi. A sećam se i Sintese, i kako su se tada ponašali (iako ni tu lično nemam štetu). Barem su dosledni, to stoji.
Novac će se nadoknaditi, u nekoj (verovatno većoj) meri. Teret tog potraživanja je Intesa mogla da uzme na sebe, ima i odakle. Odlučila je kako je odlučila. Nije prekršila pravila, slažem se. Ali je poverenje, bar moje, izgubila sasvim.
@PJ nadam se da ti je jasniji moj stav, nema veze sa tim da li ja imam ulog u spornom fondu. Ima veze sa mojim ukupnim odnosom prema Intesi. A sećam se i Sintese, i kako su se tada ponašali (iako ni tu lično nemam štetu). Barem su dosledni, to stoji.
- Učlanjen(a)
- 03.09.2000
- Poruke
- 13,889
- Poena
- 1,445
Ne znam na šta se odnosi "Sintesa".
Što se više vrtimo oko ovog pitanja, sve mi je manje jasan tvoj stav 🙂
Da li smatraš da je fond odgovoran za svaki gubitak ili samo za ovaj specifičan oko Alte?
Ako je samo za ovaj specifičan, gde se povlači granica odgovornosti fonda tj. kako se određuje za koji gubitak i od kog trenutka je fond odgovoran?
Što se više vrtimo oko ovog pitanja, sve mi je manje jasan tvoj stav 🙂
Da li smatraš da je fond odgovoran za svaki gubitak ili samo za ovaj specifičan oko Alte?
Ako je samo za ovaj specifičan, gde se povlači granica odgovornosti fonda tj. kako se određuje za koji gubitak i od kog trenutka je fond odgovoran?
For the record: ulažem u Intesin AIF, ali samo zbog optimizacije godišnjeg poreza.
Ja sam očekivao pad cene investicione jedinice u Intesa Alternativnom fondu, da sada pred kraj godine kupim jedinice zbog poreza, ali se to ne dešava...
Vrti se oko 140-145, verovatno ću morati po toj ceni da kupim u decembru.
Jedinica u Intesa Alternativnom fondu je varirala puno više od tih par % koliko se spominje za Intesa Cash fond.
Ljudi kod nas ne razumeju da je fond investicija i da te kratkoročne oscilacije ne treba gledati, osim za neku špekulaciju. Smešno je pozivati na odgovornost (krivičnu, moralnu?) portfolio menadžere fonda. Investicija nije garantovana, kao i svaka druga investicija.
Nema veze sa Intesom, ako poverujemo u priču da Intesa nije imala osnova da sumnja u Alta banku. Ja u tu priču ne verujem.
Novac će se nadoknaditi, u nekoj (verovatno većoj) meri. Teret tog potraživanja je Intesa mogla da uzme na sebe, ima i odakle. Odlučila je kako je odlučila. Nije prekršila pravila, slažem se. Ali je poverenje, bar moje, izgubila sasvim.
@PJ nadam se da ti je jasniji moj stav, nema veze sa tim da li ja imam ulog u spornom fondu. Ima veze sa mojim ukupnim odnosom prema Intesi. A sećam se i Sintese, i kako su se tada ponašali (iako ni tu lično nemam štetu). Barem su dosledni, to stoji.
Verovatno je istina da su postojali određeni pritisci da se investira u ALTA banku. Ne vidim drugo objašnjenje da se plasira u takvu banku. Možda eventualno neki veći prinos, ali bi neko ko upravlja portfoliom trebalo da razume i rizike.
Veliku štetu su napravili bankarskom sistemu i to ne prvi put. Jasno je zašto je npr. od 2000. ugašena praktično svaka domaća banka. Ipak, štetočine kada su se vratile na vlast su malo po malo, pod parolom "patriotizma", uspostavile opet kancerogeni domaći bankarski sektor da mogu da muljaju. I tu BPŠ razvlače malo po malo. Treba i nju prodati, kako bi se ukinuo uticaj lokalne politike na bankarski sektor.
BTW, ovo je kretanje investicione jedinice Intesa Alternativnog fonda, to je javni podatak... 2023, 2024 i početkom 2025. kada su bile aktuelne Trampove tarife i ludilo tamo kod njih (odozdo na gore)
Sada je 143.6
Normalno je da investiciona jedinica varira, to nije štednja na koju se pripisuje fiksna kamata.

Gubitak neće biti nadoknađen - Intesa je samo rekla da će se vratiti na staru vrednost za tih 2 do 6 meseca (ako ne izgube negde još novac) zato što imaju prinos svaki dan. Ali ti i dalje imaš taj gubitak + da si sada povukao i negde drugde uložio imao bi i kamatu, npr kamata na štednju je mnogo veća nego taj prinos o kom oni pričaju.To su fondovi i to tako funkcioniše. Da li je u redu što su ulagali u altu - nije. Generalno izloženost je bila mizerna ali mentalitet naših ljudi je takav da su svi odmah trčali da podignu novac iako je objašnjeno da će gubitak biti pokriven za 2 do 6 meseci. Najviše gube oni koji sad podignu novac jer je pala cena investicione jedinice. Iz podataka koje daju cena investicione jedinice raste, a euro cash je na 12.11 čak imao i priliv. Treba da prođe malo vremena pa će se sve stabilizovati, a to da će fond propasti sumnjam.
Druga stvar, i to ljudi ne razumeje, ovaj fond se nudio kao alternativa štednji. Ne kao način da zaradite novac, nego samo kao alternativa štednji gde možete da imate pristup novcu skoro pa odmah, uz neku minornu kamatu. Pobogu, ovaj cash fodn je imao prinos malo veći od 1%
U Americi ovi fondovi nikada ne gube vrednost. Ako izgube vrednost, kaže se da su slomili dolar (breaking the buck). To se izuzetno retko dešava, a društva (kao što bi u ovom slučaju Intesa Invest trebalo da uradi) uskoče da dokapitalizuju fond, jer je REPUTACIONI rizik veći od nastalog gubitka. U suprotnom, fond se gasi, a efekta na druge fondove u okviru društva je isto veliki (jer isti ljudi upravljaju drugim njihovim fondovima)
Zašto bi sada pao - pa taj fond ulaže u druge fondove koji ulažu u akcije, uglavnom američku. Ako američke berze rastu, raste i taj fond. Ne u istoj meri, jer Intesa uzima 2,5%, a fondovi u koje ulaže isto uzimaju 2,5%, tako da su troškovi do nekih 5% na imovinu koju imaš tamo, i samim time, prinos je otprilike za toliko manji od prinosa na berzi.Ja sam očekivao pad cene investicione jedinice u Intesa Alternativnom fondu, da sada pred kraj godine kupim jedinice zbog poreza, ali se to ne dešava...
Vrti se oko 140-145, verovatno ću morati po toj ceni da kupim u decembru.
Jedinica u Intesa Alternativnom fondu je varirala puno više od tih par % koliko se spominje za Intesa Cash fond.
Ljudi kod nas ne razumeju da je fond investicija i da te kratkoročne oscilacije ne treba gledati, osim za neku špekulaciju. Smešno je pozivati na odgovornost (krivičnu, moralnu?) portfolio menadžere fonda. Investicija nije garantovana, kao i svaka druga investicija.
kibicer
Čuven
- Učlanjen(a)
- 23.05.2004
- Poruke
- 6,443
- Poena
- 905
@PJ eto gde povlačim granicu -na reputacionom riziku. Nisam iz sveta bankarstva, te očekujem da je portfolio menadžer znao kretanja u bankarskom sektoru daleko bolje nego ja. Kamatne stope ALTA banke su bile javan podatak. Nivo keša u aktivi takođe. Alarm kao kuća.
Desio se problem - komunikacija fonda/banke sa investitorima je sramotna
Sintesa fondovi - prvi pokušaj Intese sa fondovima, iz vremena Seke. Konstatujem da Intesa ništa iz toga nije naučila, da je zadržala jednako arogantan odnos. Na žalost.
Trenutni agregirani dobitak AIF mi je 11%, uložio dva prethodna decembra.
Desio se problem - komunikacija fonda/banke sa investitorima je sramotna
Sintesa fondovi - prvi pokušaj Intese sa fondovima, iz vremena Seke. Konstatujem da Intesa ništa iz toga nije naučila, da je zadržala jednako arogantan odnos. Na žalost.
Trenutni agregirani dobitak AIF mi je 11%, uložio dva prethodna decembra.
daxyco
Čuven
- Učlanjen(a)
- 24.06.2009
- Poruke
- 4,167
- Poena
- 625
Moja oprema
- Pristup internetu
- Optički internet
@Pistać Pa očigledno da nije tako ako su držali deo novca u alta banci. Za taj nivo pameti i odlučivanja gde ulagati mnogo bi im bio TER od 0.25%, a ne 2.5%. Osim poreske optimizacije, ne vidim ama baš nijedan razlog da se neko bavi ovakvim fondovima, koliko sam čitao ranije je to bilo ulaganje na mesec-dva, dok prođe obračun poreza, sada valjda mora duže da se drži. Ne vidim računicu da neko u ovakav fond uplati novac ni kao štednju ni kao investiciju, pa druge banke su davale 4% i više na oročene depozite, da ne pričamo o ulaganju na svetske berze. Ne razumem kako se domaćim brokerima uopšte isplati sopstveno postojanje sa naknadama kakve imaju.
pa mnoge banke ogranicavaju koliko mozes da orocis 20k eur ili 3 milki u dinarima kod intese na primer. Druge banke imaju takodje ogranicenja. ako neko ima vise novca onda mu nije pametno da drzi to kuci ili da seta po bankama i sta ti drugo preostaje nego da ubacis u neki fond sa minimalnim prilivom. A ovo ulaganje u svetske berze je previse komplikovana prica za nas narod i nacin kako to kod nas funkcionise.Ne vidim računicu da neko u ovakav fond uplati novac ni kao štednju ni kao investiciju, pa druge banke su davale 4% i više na oročene depozite, da ne pričamo o ulaganju na svetske berze. Ne razumem kako se domaćim brokerima uopšte isplati sopstveno postojanje sa naknadama kakve imaju.
Zašto bi sada pao - pa taj fond ulaže u druge fondove koji ulažu u akcije, uglavnom američku. Ako američke berze rastu, raste i taj fond. Ne u istoj meri, jer Intesa uzima 2,5%, a fondovi u koje ulaže isto uzimaju 2,5%, tako da su troškovi do nekih 5% na imovinu koju imaš tamo, i samim time, prinos je otprilike za toliko manji od prinosa na berzi.
Da, zašto bi Banca Intesa najveća banka u Srbiji ulagala u ALTA banku? Oba pitanja su utemeljena na nekoj zdravoj logici, ali...
daxyco
Čuven
- Učlanjen(a)
- 24.06.2009
- Poruke
- 4,167
- Poena
- 625
Moja oprema
- Pristup internetu
- Optički internet
Pa kome je komplikovano da ulaže u svetske berze ima par opcija: ispod dušeka, Alta oročena štednja, intesa fond (a.k.a. Alta oročena štednja), mučena domaća berza, neki beton, eventualno ako je preduzimljiv neki fast food (odnosno ako nema dovoljno za 20 kvadrata). Naravno da karikiram, ali ako je neko (teškom mukom) zaradio i uštedeo novac, treba da se potrudi i da ga sačuva i oplemeni za budućnost. Ja još uvek nisam povlačio pare, ne znam ni koliko vremena treba ni koja je procedura, nadam se da neću uskoro saznati jer ostavljam da deca imaju jednog dana, ili za penziju. Ali deponovati novac i uložiti je efektivnih 3h posla, ako i toliko. Mnogo više sam potrošio da se detaljno raspitam, pročitam, analiziram. 6 meseci sam imao nalog na IBKR da nisam ni dinar uplatio. A sad kad sam se "automatizovao", treba mi 10min svakog meseca da prebacim pare, to me košta 150din, a kad legne još možda minut da kupim šta sam naumio. I zaboravim da postoji.
Instalacija aplikacije
How to install the app on iOS
Follow along with the video below to see how to install our site as a web app on your home screen.
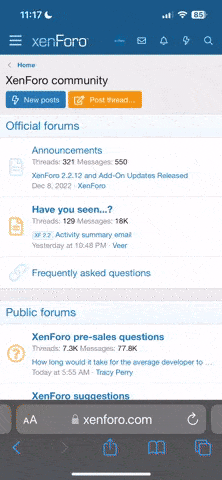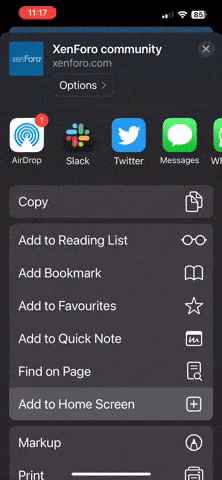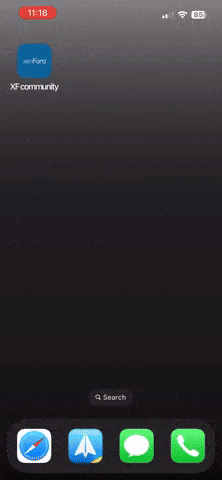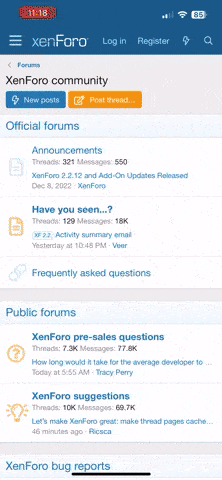
Napomena: this_feature_currently_requires_accessing_site_using_safari